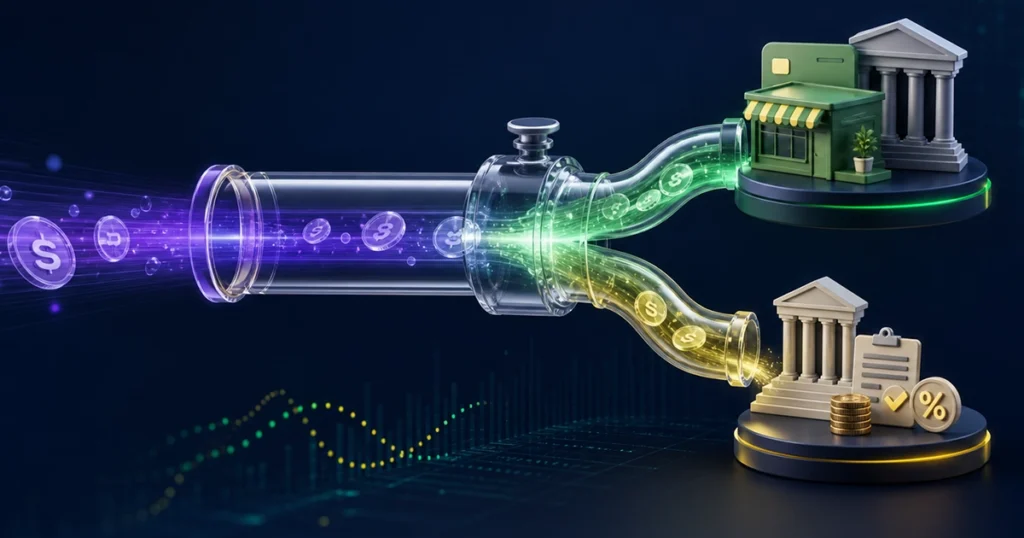
Com a Reforma Tributária, uma parte do dinheiro recebido pelas empresas poderá deixar de passar pela conta do negócio. Isso acontecerá por meio do Split Payment, um sistema que separa automaticamente os impostos no momento do pagamento.
A mudança promete simplificar o recolhimento tributário e combater a inadimplência. Porém, para empreendedores, o principal impacto estará no fluxo de caixa.
O que é Split Payment?
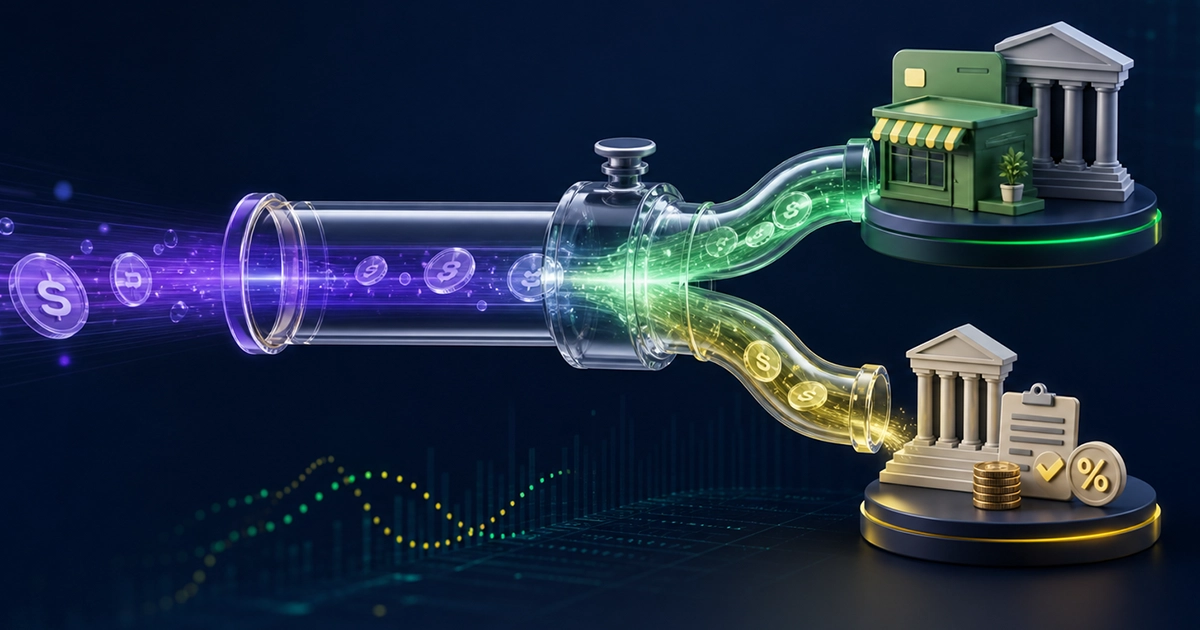
Split Payment significa pagamento dividido.
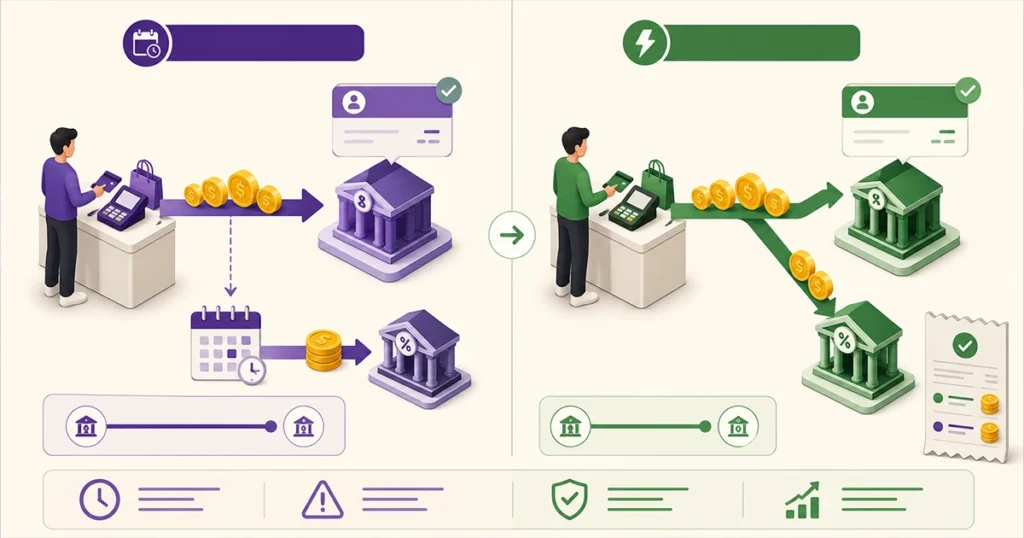
Atualmente, quando uma empresa realiza uma venda, normalmente recebe o valor total pago pelo cliente. Os impostos são calculados e recolhidos posteriormente.
Com o novo sistema, o pagamento poderá ser dividido antes de chegar à empresa:
- uma parte será destinada ao negócio;
- outra parte será direcionada ao pagamento do IBS e da CBS, os novos tributos sobre o consumo.
A separação poderá acontecer em pagamentos feitos por Pix, boleto, cartão e outros meios eletrônicos, conforme o avanço da implementação.
Como funcionará na prática?
Imagine uma venda de R$ 1.000, com R$ 200 em tributos destacados.
No modelo atual, a empresa poderia receber R$ 1.200 e pagar os impostos posteriormente.
Com o Split Payment, o sistema poderá fazer a divisão automaticamente:
- R$ 1.000 chegam à empresa;
- R$ 200 são direcionados ao recolhimento dos tributos.
Os valores utilizados nesse exemplo são apenas ilustrativos. Na prática, o cálculo dependerá da operação, das alíquotas aplicáveis, dos créditos tributários e do regime da empresa.
O imposto ficará mais caro?
O Split Payment não é um novo imposto.
Ele muda principalmente a maneira como o IBS e a CBS serão recolhidos. Portanto, o impacto imediato não está necessariamente no tamanho da carga tributária, mas no momento em que o dinheiro deixa de ficar disponível para a empresa.
É justamente nesse ponto que surge o principal desafio financeiro.
O impacto no fluxo de caixa
Muitas empresas recebem hoje o valor total das vendas e pagam os tributos alguns dias ou semanas depois. Durante esse intervalo, parte do dinheiro pode ser utilizada temporariamente para financiar despesas como:
- compra de estoque;
- folha de pagamento;
- aluguel;
- fornecedores;
- campanhas de marketing;
- despesas operacionais.
Com o Split Payment, a parcela correspondente aos tributos poderá ser retirada antes que o dinheiro entre na conta.
Isso significa que o faturamento continuará existindo, mas o valor disponível no banco será menor.
Uma empresa que vender R$ 100 mil no mês, por exemplo, não poderá tratar todo esse valor como dinheiro livre para pagar despesas. Será necessário observar quanto efetivamente entrou após impostos, taxas de cartão, comissões e outros descontos.
Capital de giro será ainda mais importante
Capital de giro é o dinheiro utilizado para manter a empresa funcionando entre o pagamento das despesas e o recebimento das vendas.
Negócios com margens apertadas, vendas parceladas ou pagamentos à vista para fornecedores poderão sentir mais os efeitos do Split Payment.
Sem uma reserva adequada, a empresa pode apresentar boas vendas e, mesmo assim, enfrentar dificuldade para pagar contas.
Por isso, o empreendedor precisará responder a algumas perguntas:
- Quanto dinheiro realmente sobra depois dos tributos?
- Quantos dias a empresa consegue operar sem novas entradas?
- Os fornecedores aceitam prazos maiores?
- A empresa depende da antecipação de recebíveis?
- Existe uma reserva para meses de menor faturamento?
O controle de caixa deixará de ser apenas uma boa prática e se tornará uma parte ainda mais importante da estratégia financeira.
O que muda nas vendas parceladas?
Nas vendas parceladas, a separação dos tributos deverá acompanhar o pagamento das parcelas, conforme as regras aplicadas à operação.
Empresas que utilizam antecipação de recebíveis também precisarão observar como os impostos, as taxas financeiras e os descontos afetam o valor líquido recebido.
Na prática, uma venda de R$ 1.000 pode resultar em um valor disponível consideravelmente menor depois de:
- impostos;
- taxa da operadora;
- juros da antecipação;
- comissões;
- custos do produto.
Por isso, analisar somente o faturamento pode criar uma visão enganosa da saúde financeira do negócio.
E as empresas do Simples Nacional?
A Reforma Tributária mantém o Simples Nacional, mas as empresas enquadradas nesse regime também precisarão acompanhar as novas regras.
Dependendo da forma de apuração escolhida e do perfil dos clientes, a empresa poderá ter impactos diferentes sobre créditos tributários, competitividade e fluxo de caixa.
Negócios que vendem principalmente para outras empresas devem prestar atenção especial ao tema, pois o aproveitamento de créditos pode influenciar decisões de compra.
A escolha do regime não deve ser feita apenas com base na alíquota aparente. É necessário comparar:
- valor líquido disponível;
- créditos tributários;
- perfil dos clientes;
- custos administrativos;
- necessidade de capital de giro.
A avaliação deve ser realizada com apoio de um profissional de contabilidade.
Como preparar as finanças da empresa
O primeiro passo é deixar de confundir faturamento com dinheiro disponível.
Além disso, a empresa pode adotar algumas medidas:
Faça projeções com valores líquidos
Considere impostos, taxas, comissões e antecipações antes de calcular quanto poderá ser utilizado.
Monte uma reserva de capital de giro
Ter caixa próprio reduz a dependência de empréstimos e antecipações de recebíveis.
Revise os prazos dos fornecedores
Negociar prazos maiores pode ajudar a equilibrar a saída de dinheiro com o recebimento das vendas.
Reavalie os preços
O preço precisa cobrir os custos do produto, as despesas operacionais, os tributos e o custo financeiro da operação.
Melhore a conciliação
Compare notas fiscais, vendas, recebimentos bancários, valores tributários e taxas cobradas pelos meios de pagamento.
Conclusão
O Split Payment mudará a forma como o dinheiro circula entre consumidores, empresas e governo.
Embora o mecanismo tenha sido criado para tornar o recolhimento dos impostos mais automático e seguro, ele também poderá reduzir o valor que fica temporariamente disponível no caixa das empresas.
Para o empreendedor, a principal lição é simples: faturamento não é lucro e, cada vez mais, também não será sinônimo de dinheiro disponível.
Empresas que controlam o fluxo de caixa, mantêm capital de giro e calculam seus preços com base no valor líquido estarão mais preparadas para a nova realidade tributária.
Este conteúdo tem caráter educativo e não substitui a orientação de profissionais das áreas contábil, financeira ou tributária.